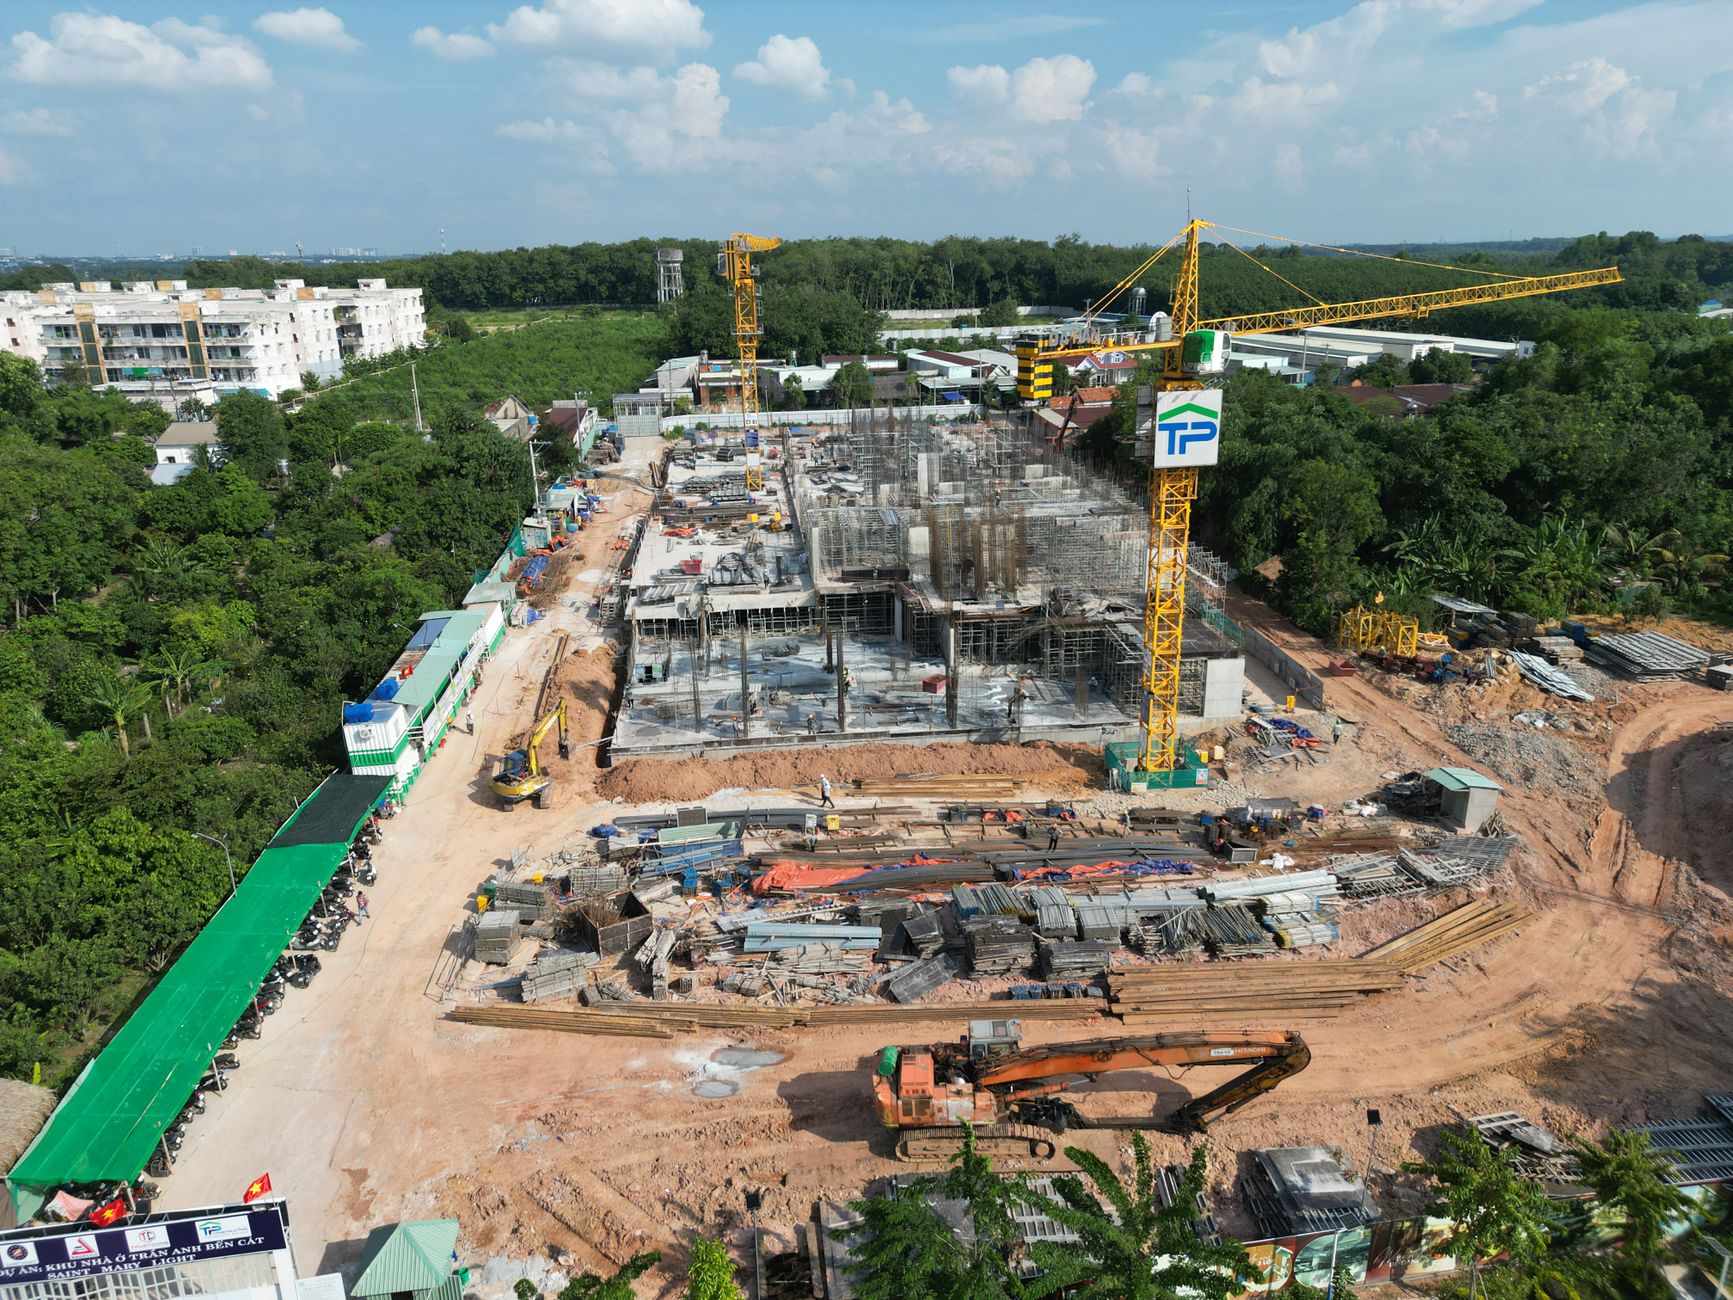
W ciągu ostatnich 18 miesięcy monitorujemy na Phuket ponad 140 projektów mieszkaniowych w fazie budowy. Według naszych szacunków co najmniej 12% z nich wykazuje opóźnienia przekraczające 6 miesięcy względem deklarowanego harmonogramu oddania. Dla polskiego inwestora, który rozważa wpłatę na etapie off-plan, te dane oznaczają jedno: weryfikacja dewelopera przed podpisaniem umowy jest najważniejszym elementem całego procesu zakupowego.
W naszej praktyce analitycznej stosujemy siedmiostopniową procedurę due diligence, którą opracowaliśmy na podstawie kilkudziesięciu transakcji obserwowanych na rynkach Phuketu i Koh Samui. Poniżej przedstawiamy pełną metodologię wraz z mierzalnymi progami ostrzegawczymi, które stosujemy w 2026 roku.
Kluczowa zasada, którą powtarzamy każdemu inwestorowi: w Tajlandii nie istnieje klasyczny mechanizm rachunku powierniczego (escrow) dla zagranicznych nabywców nieruchomości. Ochrona kapitału opiera się na strukturze umowy, harmonogramie wpłat powiązanym z postępem budowy oraz wiarygodności finansowej samego dewelopera.
Szybka odpowiedź
- Track record: weryfikujemy liczbę oddanych projektów, terminowość i jakość wykonania na miejscu. Próg ostrzegawczy to poślizg powyżej 6 miesięcy na więcej niż jednym projekcie
- Struktura finansowania: projekty z kredytem bankowym na budowę (construction loan) oznaczają, że bank przeprowadził własny audyt dewelopera. Brak ujawnionego finansowania bankowego traktujemy jako czynnik ryzyka
- Pozwolenia: sprawdzamy kompletność EIA (Environmental Impact Assessment), pozwolenia na budowę (Ror. 1) oraz zgodność z planem zagospodarowania przestrzennego
- Harmonogram wpłat: w zdrowym modelu wpłata na etapie budowy nie przekracza 30-40% ceny przed osiągnięciem stanu surowego. Żądanie ponad 50% w pierwszych 6 miesiącach to sygnał ostrzegawczy
- Kary umowne: analizujemy zapisy o penalizacji za opóźnienie - standard rynkowy to 0,01-0,05% wartości kontraktu za każdy dzień zwłoki
- Reputacja i bilans: sprawdzamy dane finansowe spółki w rejestrze DBD (Department of Business Development), historię sporów sądowych oraz opinie wcześniejszych nabywców
Warianty i scenariusze
Scenariusz A: deweloper z udokumentowanym track recordem
Deweloper oddał co najmniej 3 projekty w ciągu ostatnich 5 lat, każdy w terminie lub z opóźnieniem nieprzekraczającym 3 miesięcy. Posiada kredyt budowlany od tajlandzkiego banku komercyjnego. Spółka figuruje w rejestrze DBD z kapitałem zakładowym powyżej 50 mln THB (stan na 2026 rok: około 5,8 mln PLN przy kursie 1 THB = 0,116 PLN). W naszych zestawieniach takich deweloperów na Phuket klasyfikujemy w grupie niskiego ryzyka. Typowe lokalizacje projektów tej klasy to Bang Tao, Layan i Kamala.
Scenariusz B: deweloper średniej wielkości, 1-2 ukończone projekty
Spółka oddała 1-2 inwestycje, bez istotnych opóźnień, ale nie posiada kredytu bankowego na bieżącą budowę - finansuje się wyłącznie z wpłat klientów. Kapitał zakładowy w przedziale 10-50 mln THB. W tym wariancie monitorujemy postęp budowy co 4-6 tygodni i rekomendujemy harmonogram wpłat ściśle powiązany z kamieniami milowymi budowy. Takie projekty spotykamy często w Rawai, Nai Harn na Phuket oraz w Bophut i Maenam na Koh Samui.
Scenariusz C: nowy podmiot bez historii budowlanej
Deweloper bez ukończonych projektów, spółka zarejestrowana krócej niż 2 lata. Brak kredytu bankowego. Ten scenariusz generuje najwyższe ryzyko. Według naszych szacunków około 60% opóźnionych projektów na Phuket w latach 2023-2025 pochodziło właśnie od deweloperów bez potwierdzonego track recordu. Nie oznacza to automatycznej eliminacji, ale wymaga pogłębionej analizy: sprawdzamy tożsamość beneficjentów rzeczywistych spółki, ich wcześniejsze działalności oraz strukturę kapitałową.
Tabela porównawcza
| Parametr | Deweloper klasy A | Deweloper klasy B | Deweloper klasy C |
|---|---|---|---|
| Ukończone projekty | 3 lub więcej | 1-2 | 0 |
| Opóźnienia historyczne | Do 3 miesięcy | Do 6 miesięcy | Brak danych |
| Finansowanie budowy | Kredyt bankowy | Mieszane lub wpłaty klientów | Wpłaty klientów |
| Kapitał zakładowy (THB) | Ponad 50 mln | 10-50 mln | Poniżej 10 mln |
| Harmonogram wpłat (do stanu surowego) | 25-35% ceny | 30-40% ceny | Często ponad 50% ceny |
| Kary za opóźnienie w umowie | Tak, standardowe | Negocjowalne | Często brak lub symboliczne |
| Poziom ryzyka (nasza ocena) | Niski | Umiarkowany | Wysoki |
| Rekomendacja | Standardowa procedura | Rozszerzony monitoring | Pogłębiony audyt lub rezygnacja |
Ryzyka i błędy
Błąd nr 1: zaufanie do wizualizacji zamiast do dokumentów. W naszej praktyce widzimy projekty z profesjonalnymi materiałami marketingowymi, za którymi nie stoi nawet wydane pozwolenie na budowę. Przed jakąkolwiek wpłatą sprawdzamy fizyczną kopię pozwolenia Ror. 1 w urzędzie gminy (Tessaban lub Or. Bor. Tor.).
Błąd nr 2: brak weryfikacji tytułu prawnego do gruntu. Deweloper może nie być właścicielem działki, a jedynie ją dzierżawić. Analizujemy Chanote (tytuł własności) w Land Office i sprawdzamy, czy na gruncie nie ciążą obciążenia hipoteczne lub służebności.
Błąd nr 3: pominięcie EIA. Dla projektów powyżej 80 jednostek mieszkalnych (lub zlokalizowanych w strefie ochrony środowiskowej) raport EIA jest wymagany prawnie. Brak zatwierdzonego EIA oznacza, że projekt może zostać wstrzymany na dowolnym etapie budowy.
Błąd nr 4: wpłata dużej zaliczki bez powiązania z postępem budowy. Zdrowy harmonogram przewiduje rezerwację (booking fee) rzędu 50 000-200 000 THB, następnie wpłatę 20-30% przy podpisaniu umowy, a kolejne transze wyłącznie po potwierdzeniu realizacji kolejnych etapów budowy.
Błąd nr 5: ignorowanie klauzul dotyczących zwrotu wpłat. Sprawdzamy, czy umowa przewiduje procedurę zwrotu wpłaconych środków w przypadku istotnego opóźnienia (zwykle powyżej 12 miesięcy) lub niewywiązania się dewelopera z zapisów umownych. Brak takiej klauzuli to poważny sygnał ostrzegawczy.
Ryzyko walutowe. Polski inwestor wpłaca w THB, ale myśli w PLN. Kurs THB/PLN w latach 2024-2025 wahał się w przedziale 0,108-0,122. Przy inwestycji rozłożonej na 18-24 miesiące budowy zmiana kursu o 5-10% realnie wpływa na koszt całkowity.
FAQ
Jak sprawdzić track record dewelopera na Phuket przed zakupem
Sprawdzamy historię spółki w tajlandzkim rejestrze DBD (datawarehouse.dbd.go.th) - widoczne są tam dane finansowe, kapitał zakładowy i data rejestracji. Na miejscu weryfikujemy wcześniejsze projekty: odwiedzamy ukończone inwestycje, rozmawiamy z zarządcami budynków i sprawdzamy jakość wykończenia po 2-3 latach użytkowania.
Czy w Tajlandii istnieją rachunki powiernicze chroniące wpłaty zagranicznych nabywców
Nie. W Tajlandii nie funkcjonuje system escrow dla zagranicznych kupujących nieruchomości w klasycznym rozumieniu znanym z rynków europejskich. Ochrona kapitału opiera się na strukturze umowy, harmonogramie wpłat powiązanym z postępem prac oraz wiarygodności finansowej dewelopera.
Ile wynosi bezpieczna zaliczka przy zakupie off-plan na Phuket w 2026 roku
W naszych zestawieniach za bezpieczny uznajemy model, w którym łączna wpłata do momentu osiągnięcia stanu surowego nie przekracza 30-40% ceny nieruchomości. Rezerwacja to zwykle 50 000-200 000 THB, a kolejne transze są powiązane z konkretnymi etapami budowy.
Jakie pozwolenia powinien mieć deweloper przed rozpoczęciem budowy
Kluczowe dokumenty to: Chanote (tytuł własności gruntu), pozwolenie na budowę Ror. 1, zatwierdzony raport EIA (dla projektów powyżej 80 jednostek lub w strefach chronionych) oraz zgodność z miejscowym planem zagospodarowania.
Co oznacza finansowanie budowy z wpłat klientów i dlaczego to ryzyko
Deweloper bez kredytu bankowego finansuje budowę wyłącznie ze środków wpłacanych przez nabywców. Oznacza to, że bank nie przeprowadził niezależnego audytu projektu i spółki. W razie spadku sprzedaży deweloper może mieć problem z ukończeniem budowy. Według naszych szacunków na Phuket w 2026 roku około 35-40% projektów w segmencie willi bazuje wyłącznie na finansowaniu od klientów.
Jak weryfikować postęp budowy z Polski
Rekomendujemy comiesięczne raporty fotograficzne z placu budowy (wielu deweloperów udostępnia je online), a co 4-6 tygodni weryfikację na miejscu przez niezależną osobę. W naszej praktyce porównujemy deklarowany postęp z realnym stanem budowy i odnotowujemy rozbieżności.
Jaki poślizg w budowie jest akceptowalny na rynku tajlandzkim
Opóźnienie do 3 miesięcy traktujemy jako normę rynkową, wynikającą z sezonu deszczowego i specyfiki łańcucha dostaw. Poślizg 3-6 miesięcy wymaga wyjaśnienia ze strony dewelopera. Opóźnienie powyżej 6 miesięcy klasyfikujemy jako poważny sygnał ostrzegawczy.
Czy due diligence dewelopera na Koh Samui różni się od Phuketu
Procedura jest analogiczna, ale rynek Koh Samui jest mniejszy i mniej transparentny. Liczba aktywnych deweloperów jest niższa, a wiele projektów w Bophut, Lamai czy Chaweng realizują lokalne spółki z krótszą historią. Na Koh Samui przykładamy jeszcze większą wagę do weryfikacji tytułu prawnego gruntu, ponieważ część działek posiada słabsze formy tytułu niż Chanote.
Jak polski inwestor może zabezpieczyć się przed ryzykiem walutowym
Przy inwestycji rozłożonej na 18-24 miesiące warto rozważyć wymianę walut w transzach, korzystając z momentów korzystnego kursu THB/PLN. Monitorujemy kurs regularnie i informujemy o istotnych zmianach. Część inwestorów korzysta z kontraktów forward oferowanych przez wyspecjalizowane platformy wymiany walut.
Nasza rekomendacja jest jednoznaczna: due diligence dewelopera przed zakupem off-plan na Phuket lub Koh Samui powinno obejmować co najmniej 7 opisanych powyżej kroków. Żadna atrakcyjna cena ani wizualizacja nie zastąpi weryfikacji dokumentów, inspekcji na placu budowy i analizy struktury finansowej spółki deweloperskiej. W 2026 roku, przy rosnącej liczbie nowych projektów, selekcja wiarygodnych deweloperów staje się kluczowym elementem ochrony kapitału polskiego inwestora.
Analizujesz zakup nieruchomości na Phuket lub Koh Samui? Napisz do nas - nasi analitycy przygotują zestawienie danych dla wybranej lokalizacji.