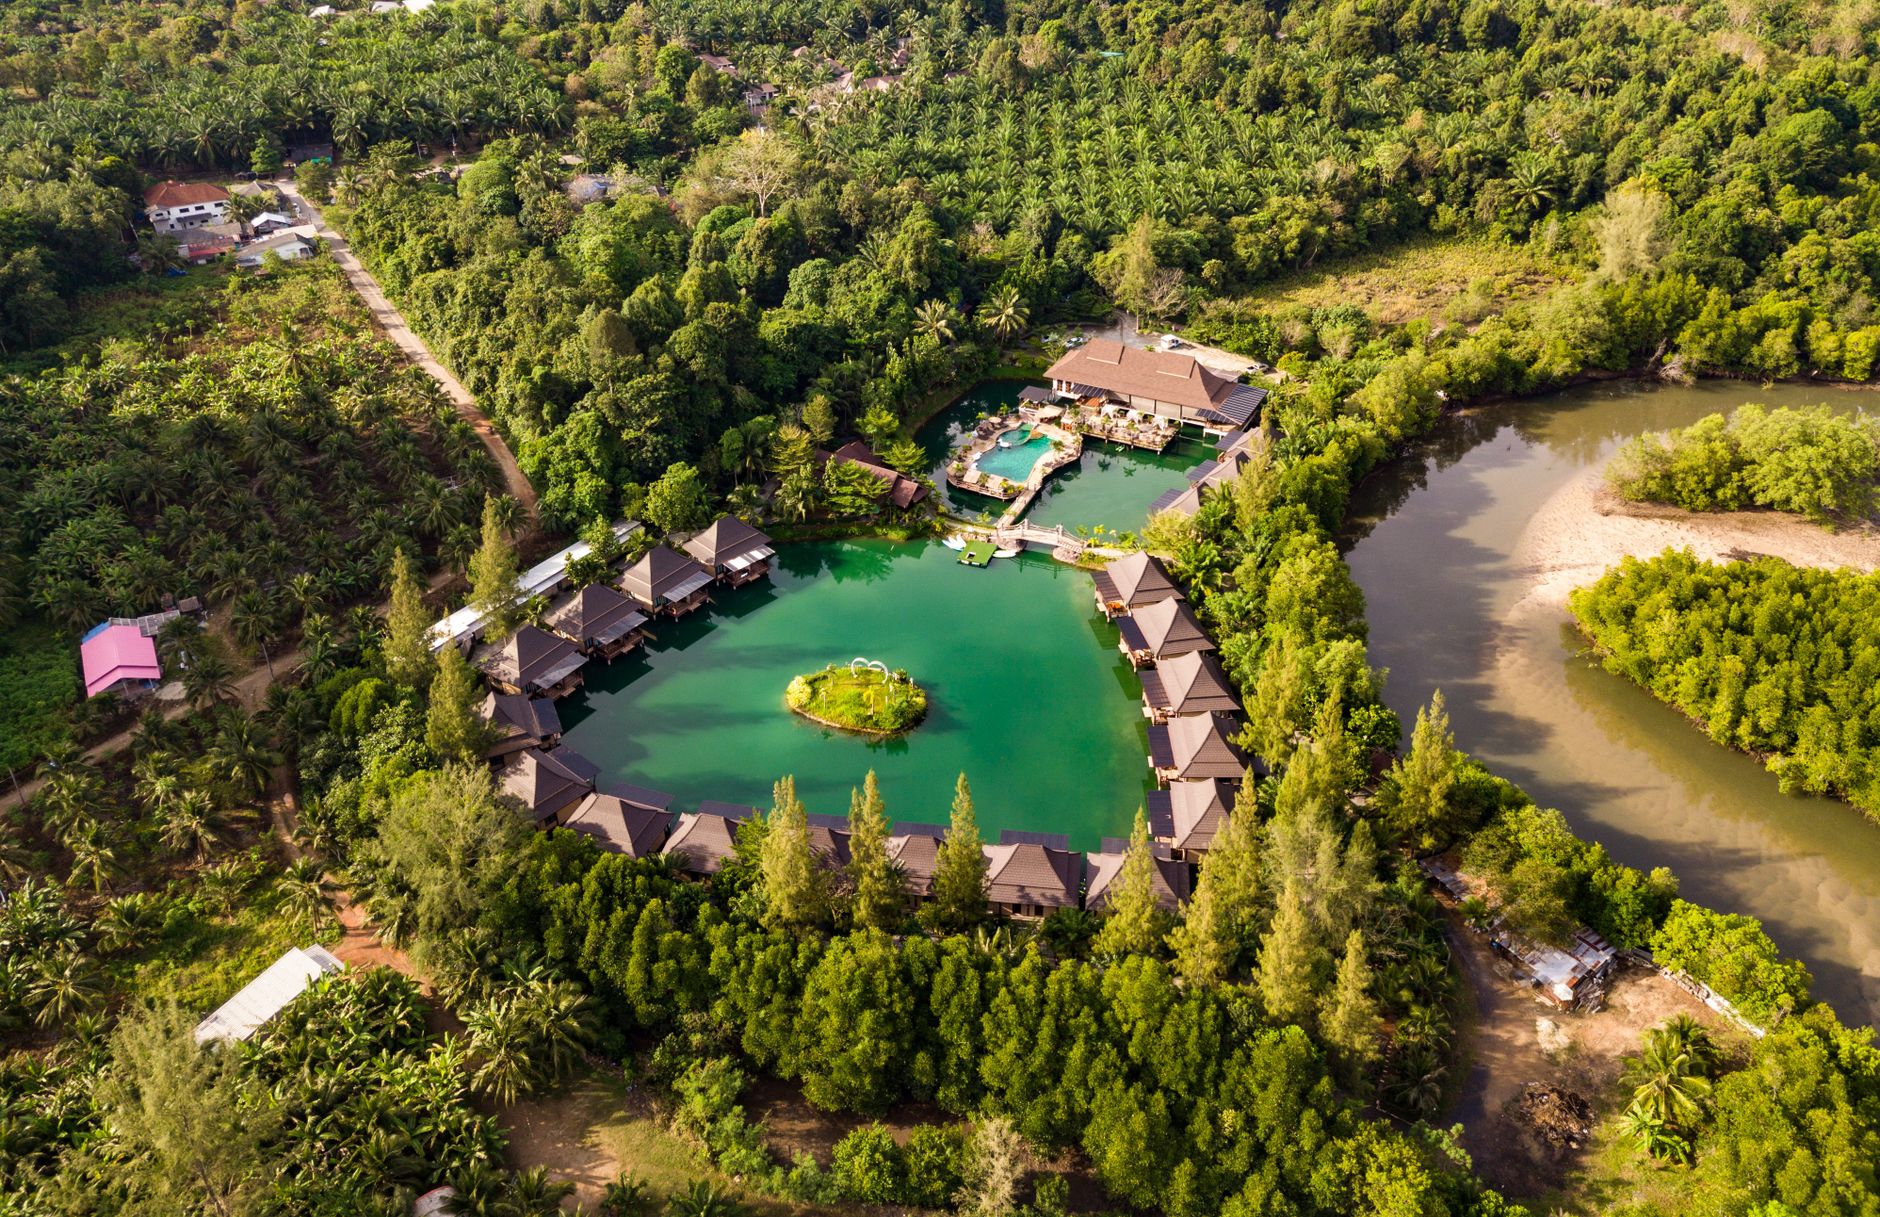
W pierwszym półroczu 2026 roku na Phuket wprowadzono do sprzedaży 763 nowe jednostki willowe w ramach 52 projektów - według danych Savills Thailand to rekordowe tempo ekspansji podaży w segmencie luksusowym. Na tym tle pojawił się sygnał instytucjonalny: największy notowany na giełdzie deweloper w Tajlandii uruchomił swoją pierwszą kolekcję pool villi na wyspie. Monitorujemy ten ruch i analizujemy, co oznacza dla struktury rynku.
Projekt The Tales obejmuje dwie lokalizacje w Cherng Talay - Bang Jo (13 willi) oraz Pasak (14 willi) - o łącznej wartości 1,4 mld THB. Ceny startują od 45 mln THB za jednostkę w Bang Jo i od 49,5 mln THB w Pasak. To segment ultra-premium: powierzchnie użytkowe sięgają 491 m², a działki zaczynają się od 532 m². Dla polskiego inwestora przeliczenie jest proste - przy kursie z października 2026 roku (ok. 0,114 PLN/THB) mówimy o willach w przedziale 5,1-5,6 mln PLN wzwyż.
Dlaczego to istotne? Duzi, giełdowi deweloperzy z Bangkoku tradycyjnie koncentrowali się na rynku mieszkań w stolicy. Ich ruch w kierunku wyspiarskiego segmentu willowego interpretujemy jako reakcję na konkretne dane makro, które omówimy poniżej.
Szybka odpowiedź
- Bangkokski rynek condo stagnuje: wzrost cen zaledwie 0,2% r/r według REIC za III kwartał 2026, ponad 65 300 niesprzedanych jednostek o wartości ok. 38 mld THB
- Na Phuket w samym 2026 roku oczekiwanych jest łącznie ok. 1 200 nowych jednostek willowych - presja podażowa rośnie
- Segment pool villi w Cherng Talay, Bang Tao, Kamala i Rawai odpowiada za większość nowej podaży
- Stawki najmu długoterminowego willi 3-sypialnialnych na Phuket wynoszą 250 000-300 000 THB/miesiąc, 4-sypialnialnych 350 000-500 000 THB/miesiąc (w szczycie sezonu powyżej 500 000 THB)
- Średnie roczne obłożenie w segmencie willowym utrzymuje się na poziomie ok. 70%
- Transfery nieruchomości na rzecz nabywców chińskich spadły o ok. 13% w 2025 roku, co zmienia profil popytu zagranicznego
Warianty i scenariusze
Scenariusz A: Podaż absorbowana - rynek wchłania nowe projekty
W tym wariancie popyt zagraniczny (w tym z Europy i Bliskiego Wschodu) kompensuje spadek zakupów ze strony nabywców chińskich. Obłożenie najmu utrzymuje się na poziomie 65-75%, a ceny ofertowe w Cherng Talay rosną o 5-8% rocznie. Wejście dużych deweloperów podnosi standard wykonania i profesjonalizuje zarządzanie najmem, co przyciąga kolejnych kupujących instytucjonalnych.
Dla polskiego inwestora ten scenariusz oznacza rosnącą konkurencję cenową przy zakupie, ale także wyższe stawki najmu i łatwiejsze pozyskanie najemców premium.
Scenariusz B: Przejściowa nadpodaż - korekta w segmencie średnim
Jeśli pipeline 1 200 nowych jednostek willowych nałoży się na spowolnienie w turystyce lub dalsze umocnienie bahta wobec dolara, segment średni (wille w przedziale 15-30 mln THB) może doświadczyć korekty cenowej rzędu 5-10%. Segment ultra-premium (powyżej 45 mln THB), w którym pozycjonuje się The Tales, jest mniej wrażliwy na wahania obłożenia ze względu na niższą zależność właścicieli od dochodu z najmu.
W naszych zestawieniach kwartalnych obserwujemy, że projekty w przedziale 20-35 mln THB w dzielnicach takich jak Rawai czy Nai Harn już teraz wykazują wydłużony czas sprzedaży.
Scenariusz C: Strukturalna zmiana - Phuket jako rynek instytucjonalny
Długoterminowo wejście giełdowych deweloperów może przekształcić Phuket z rynku zdominowanego przez lokalnych i butikowych operatorów w rynek instytucjonalny. To oznaczałoby standaryzację produktu, wyższe koszty wejścia (działki w Cherng Talay drożeją), ale jednocześnie większą przejrzystość i dostęp do finansowania deweloperskiego. Na Koh Samui ten proces jest opóźniony o 2-3 lata - Bophut i Maenam wciąż pozostają domeną mniejszych projektów.
Tabela porównawcza
| Parametr | Phuket - segment premium (45+ mln THB) | Phuket - segment średni (15-30 mln THB) | Koh Samui - segment średni (12-25 mln THB) | Bangkok - condo (do 3 mln THB) |
|---|---|---|---|---|
| Nowa podaż 2026 | Rosnąca (The Tales i podobne) | Wysoka (większość z 1 200 jednostek) | Umiarkowana | Ograniczana (nadpodaż 65 300 jednostek) |
| Wzrost cen r/r | Według naszych szacunków 6-10% | 2-5% | 3-6% | 0,2% (dane REIC, III kw. 2026) |
| Obłożenie najmu | 60-70% (klienci premium) | 65-75% | 55-65% | Nie dotyczy (rynek sprzedażowy) |
| Najem miesięczny | 350 000-500 000+ THB | 120 000-250 000 THB | 80 000-180 000 THB | 12 000-25 000 THB |
| Profil kupującego | Zagraniczni inwestorzy, UHNWI | Zagraniczni, rosyjscy, europejscy | Europejscy, skandynawscy | Tajscy, klasa średnia |
| Ryzyko nadpodaży | Niskie (limitowana liczba działek) | Podwyższone | Umiarkowane | Wysokie |
| Obecność dużych deweloperów | Rosnąca (od 2026) | Niska | Minimalna | Dominująca |
Ryzyka i błędy
Ryzyko nadpodaży w Cherng Talay. Koncentracja nowych projektów w okolicach Bang Tao, Layan i Cherng Talay tworzy lokalne zagęszczenie. Według danych z pierwszego półrocza 2026 roku, te dzielnice odpowiadają za większość z 763 nowo wprowadzonych jednostek. Inwestor kupujący willę na wynajem w tej lokalizacji powinien sprawdzić pipeline konkurencyjnych projektów w promieniu 2 km od swojej nieruchomości.
Ryzyko kursowe THB/PLN. Kurs bahta do złotego jest istotnym czynnikiem rentowności dla polskiego inwestora. Umocnienie bahta o 10% wobec złotego przy stabilnych cenach w THB oznacza realny wzrost kosztu zakupu o tę samą wartość. Monitorujemy ten wskaźnik w naszych raportach kwartalnych.
Błąd: ekstrapolacja stawek najmu z sezonu wysokiego na cały rok. Stawki 500 000+ THB za willę 4-sypialniową dotyczą szczytu sezonu (grudzień-marzec). Przy średnim obłożeniu 70% i sezonowości stawek realna roczna stopa zwrotu z najmu brutto w segmencie premium oscyluje - według naszych szacunków - w przedziale 5-7%, nie 8-10%, jak sugerują materiały marketingowe niektórych projektów.
Błąd: utożsamianie ruchu dewelopera giełdowego z gwarancją jakości. Duży deweloper minimalizuje ryzyko nieukończenia budowy, ale nie eliminuje ryzyka rynkowego. Projekt może zostać oddany terminowo i jednocześnie wejść na rynek w momencie spadku popytu.
Ryzyko regulacyjne. Cudzoziemcy nie mogą posiadać gruntów w Tajlandii bezpośrednio. Wille nabywane są najczęściej poprzez leasehold (dzierżawę 30+30+30 lat) lub struktury spółkowe. Każda z tych ścieżek niesie odmienne ryzyka prawne, które analizujemy w osobnych materiałach.
FAQ
Czy wejście dużego dewelopera na Phuket oznacza, że ceny będą rosnąć?
Niekoniecznie we wszystkich segmentach. Ruch ten potwierdza głębokość popytu w segmencie powyżej 45 mln THB, ale jednocześnie zwiększa podaż. W segmencie średnim (15-30 mln THB) dodatkowa konkurencja może stabilizować lub nawet obniżać ceny ofertowe w perspektywie 12-18 miesięcy.
Ile kosztuje willa basenowa na Phuket w 2026 roku?
Rozpiętość jest duża. Segment wejściowy zaczyna się od ok. 10-12 mln THB (ok. 1,1-1,4 mln PLN) za mniejsze jednostki w Rawai czy Nai Harn. Premium w Cherng Talay i Layan to 25-50 mln THB (2,9-5,7 mln PLN). Ultra-luksusowe projekty, takie jak The Tales, startują od 45 mln THB.
Jakie obłożenie najmu można realnie osiągnąć w willi na Phuket?
Średnie roczne obłożenie w segmencie willowym wynosi ok. 70%, z silną sezonowością. W sezonie wysokim (listopad-kwiecień) obłożenie zbliża się do 90-95%, w sezonie niskim spada do 40-50%. Kluczowe jest profesjonalne zarządzanie najmem.
Jak stagnacja rynku w Bangkoku wpływa na Phuket?
Bangkokski rynek condo z ponad 65 300 niesprzedanymi jednostkami i minimalnym wzrostem cen (0,2% r/r) skłania deweloperów do szukania marży na rynkach wyspiarskich. Dla kupującego oznacza to rosnącą profesjonalizację produktu na Phuket, ale także potencjalny wzrost podaży.
Czy Koh Samui podąża za trendem Phuket?
Z opóźnieniem. Na Koh Samui - w dzielnicach Bophut, Maenam czy Chaweng - nie obserwujemy jeszcze wejścia dużych deweloperów giełdowych. Rynek pozostaje zdominowany przez mniejszych operatorów. Według naszych szacunków, instytucjonalizacja tego rynku opóźniona jest o 2-3 lata wobec Phuket.
Jakie są realne stopy zwrotu z najmu willi na Phuket?
W segmencie premium (3-4 sypialnie, basen prywatny) szacujemy roczną stopę zwrotu brutto na 5-7% przy założeniu 70% obłożenia i uwzględnieniu sezonowości stawek. Po odliczeniu kosztów zarządzania (15-25% przychodu z najmu), ubezpieczenia i utrzymania, stopa netto spada do 3,5-5%.
Czy spadek popytu chińskiego wpływa na rynek Phuket?
Tak. Transfery na rzecz nabywców chińskich spadły o ok. 13% w 2025 roku. Luka jest częściowo wypełniana przez kupujących z Rosji, Europy i Bliskiego Wschodu, ale zmiana struktury popytu wpływa na preferencje produktowe - rośnie zapotrzebowanie na wille kosztem kompaktowych mieszkań.
Jak polski inwestor może nabyć willę na Phuket?
Cudzoziemcy nie mogą posiadać gruntów w Tajlandii bezpośrednio. Najczęstsze struktury to leasehold (dzierżawa na 30 lat z opcją przedłużenia) oraz zakup poprzez tajską spółkę. Wybór struktury zależy od celu inwestycji - najem krótkoterminowy, długoterminowy czy użytkowanie własne. Szczegóły omawiamy w dedykowanych materiałach.
Wejście największego giełdowego dewelopera Tajlandii w segment pool villi na Phuket traktujemy jako instytucjonalne potwierdzenie, że rynek luksusowych willi na wyspie wszedł w fazę dojrzewania. Dla polskiego inwestora kluczowy wniosek jest następujący: rosnąca podaż profesjonalnych projektów zwiększa konkurencję, ale jednocześnie podnosi standardy i przejrzystość rynku. Segment średni (15-30 mln THB) wymaga szczególnej uwagi ze względu na ryzyko lokalnej nadpodaży w dzielnicach takich jak Cherng Talay i Bang Tao. Segment ultra-premium pozostaje relatywnie odporny na wahania obłożenia, lecz wymaga wyższego progu kapitałowego.
Analizujesz zakup nieruchomości na Phuket lub Koh Samui? Napisz do nas - nasi analitycy przygotują zestawienie danych dla wybranej lokalizacji.